





 재정Bee소개
 채용정보
 공지사항
 보안뉴스
 조직도
발간자료

| 제목 | [2026년 10월호] 현금 없는 사회, 돈의 미래가 바뀐다 | |||||
| 작성자 | 재정정보분석부 | 등록일 | 2026-10-29 | 조회수 | 31 | |
| 내용 |
현금 없는 사회, 돈의 미래가 바뀐다 이성복 자본시장연구원 선임연구위원
 현금(Cash)은 우리 인류가 생존하는 한 사라지지 않을 것이다. 현금은 한 사람의 생존 가능성을 확인시켜 주는 가장 신뢰받는 물건이자, 개인의 사생활과 경제적 자유를 보장하는 가장 기본적인 지급수단이기 때문이다. 그럼에도 우리의 일상생활에서 현금이 빠르게 사라지고 있다. 계좌이체와 지급카드에 이어 모바일 지급서비스와 디지털 화폐의 등장으로 현금의 입지는 갈수록 좁아지고 있다. 미국에서 1950년에 다이너스클럽 카드(Diners Club Card)가 처음 등장했을 때도, 1958년에 은행이 신용카드(Credit Card)를 선보였을 때도, 1966년에 최초의 직불카드(Debit Card)가 소개되었을 때도, 1972년에 미국 샌프란시스코 연방준비은행이ACH(Automated Clearing House)를 도입해 계좌이체를 전자적으로 처리하기 시작할 때도 현금이 이처럼 사용되지 않을 것이라고 예상한 사람은 없었다. 그러나 지금은 현금이 빠르게 사라지고 있다는 사실을 모두가 받아들이고 있고, 현금 없는 사회에 대한 우려와 걱정도 제기되고 있다. 기업 간 거래에서 현금이 거의 사라진 지는 이미 오래전이다. 기업들은 오래전부터 수표와 어음을 활용했으며, 국제 무역에서는 신용장을 사용했다. 지급결제시스템이 발달하면서부터는 계좌이체와 지급카드(Payment Card)를 사용한다. 소액 거래에서 현금이 사용될 수 있으나 전체적으로 볼 때 기업 간 거래에서 차지하는 비중은 매우 낮을 것으로 판단된다. 예를 들어, 미국 연방준비은행이 2026년 9월에 발표한 자료에 따르면 미국의 경우 기업 간 지급에서 거래 건수 기준으로는 ACH 계좌이체가 가장 많이 이용되고, 거래금액 기준으로는 Wire Transfer가 압도적인 비중을 차지한다. 소액 거래에서는 신용카드 또는 직불카드를 통한 카드지급이 주로 이용되는 것으로 파악된다. 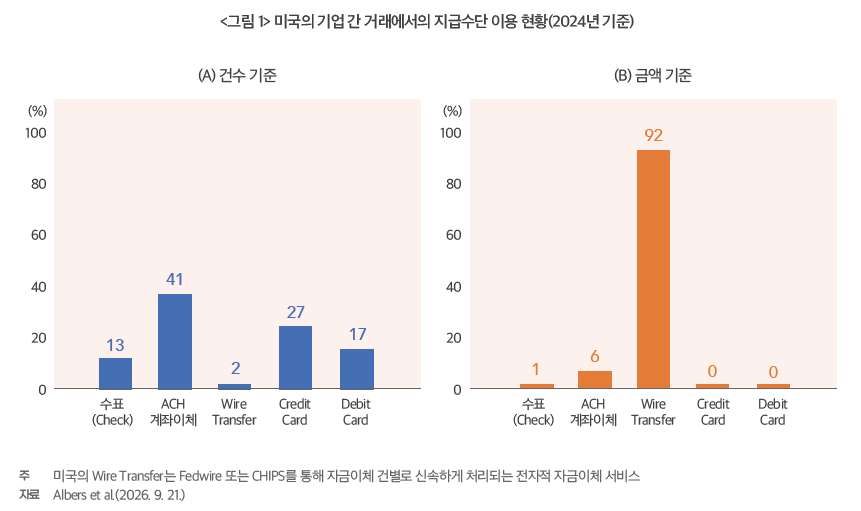 기업 간 거래에서의 지급수단 이용 양상은 국가마다 다소 다를 수 있으나, 현금이 사용되지 않는 양상은 거의 비슷할 것으로 추정된다. 영국 정부의 2024년 기업 지급실태 조사에 따르면 응답 기업의 71%가 현금 지급을 수용하지 않는 것으로 나타난다. 또한, 나머지 29%가 현금 지급을 수용하더라도 금액 기준으로는 그 비중이 크지 않을 것으로 판단된다. 개인 간 또는 개인과 기업 간 거래에서 현금의 이용 양상은 국가마다 확연하게 차이가 난다. 한국은행에 따르면 대체로 소득수준이 높고 금융시스템이 잘 발달된 국가일수록 오프라인에서 현금 이용 비중이 낮은 경향을 보인다.5) 우리나라의 경우 2023년 기준으로 오프라인에서 개인의 현금 이용 비중이 10%로 보고된다. 개인의 온라인과 모바일 지급까지 포함하면 그 비중은 더 낮을 것으로 예상된다. 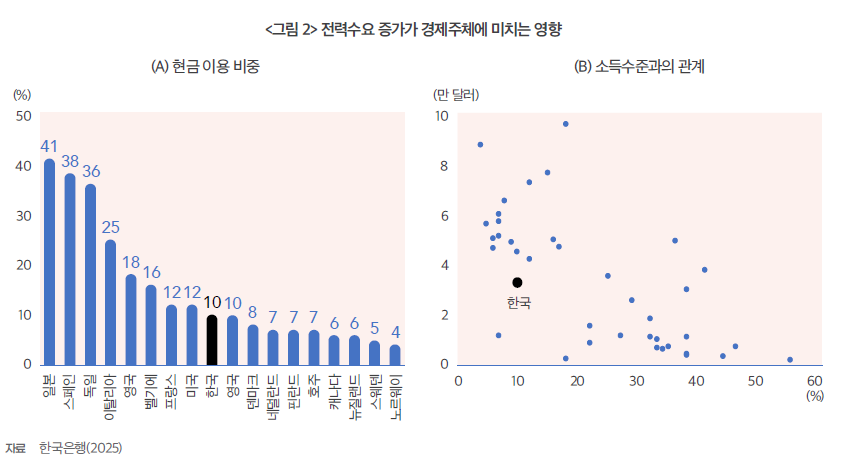 개인의 경제활동에서 현금 이용이 빠르게 사라지는 데에는 디지털 지급 플랫폼의 등장도 한몫했다. 과거에는 은행을 통한 계좌이체가 번거롭고 불편해 소액의 경우 개인 간 자금 이전에 현금이 주로 사용되었다. 그러나 핀테크의 발전과 디지털 지급 플랫폼의 확산으로 계좌이체의 편의성이 획기적으로 개선되면서 개인 간 자금 이전에서도 현금 이용이 대폭 줄어들고 있다. 이처럼 현금 없는 사회로의 전환은 세계 곳곳에서 빠르게 진행되고 있다. 최근에는 각국 중앙은행이 중앙은행 디지털 화폐(CBDC, Central Bank Digital Currency)의 도입을 추진하거나 검토하고 있다. 국제결제은행(BIS)의 2025년 조사에 따르면 93개 중앙은행 중 91%가 소매용 또는 도매용 CBDC를 연구·검토하고 있다. 민간에서는 법정화폐에 가치를 연동한 스테이블 코인(Stable Coin)을 새로운 디지털 지급수단으로 발전시키려는 움직임이 활발하다. 특히 미국에서 2025년 7월에 GENIUS Act(Guiding and Establishing National Innovation for U.S. Stablecoins Act)가 제정된 이후 스테이블 코인을 기존 디지털 자산 거래를 넘어 일상적인 소매결제와 국가 간 자금 이전에 활용하려는 시도가 확대되고 있다. 이러한 움직임이 이전과 다른 점은 지급방식의 혁신을 넘어 새로운 형식의 디지털 방식으로 저장과 이전이 가능한 화폐 자체를 추구한다는 것이다. 과거의 지급혁신이 현금의 이용을 줄이는 데 기여했다면, CBDC와 스테이블 코인의 등장과 확산은 현금의 존재 자체를 위협할 수 있다. 더 이상 현금을 발행하거나 유통하지 않는 사회가 도래할 수도 있다. 디지털 지급수단처럼 제도적 지원에 힘입어 또는 사적 이익 추구 경쟁으로 디지털 화폐가 범용화할 시대가 곧 도래할 수 있다. 디지털 화폐의 선택과 이용이 경제적으로 유리해지고, 현금이나 디지털 지급수단의 이용이 불리해질 수 있다.  그렇다면 현금 없는 사회는 과연 현금 있는 사회보다 인류에게 더 나은 사회일까? 이를 위해 CBDC나 스테이블 코인의 도입을 제도적으로 뒷받침하면서까지 현금 없는 사회로의 전환을 추구하는 것이 바람직할까? 경제적 선택에 따라 현금 이용이 감소하는 것과 제도적 강제로 현금 자체가 사라지는 것은 근본적으로 다른 문제이기 때문이다. 현금 없는 사회가 가져올 편익은 분명하다. 현금의 발행과 유통, 보관 및 관리에 드는 사회적 비용을 줄이고, 지급의 편의성과 효율성을 높일 수 있다. 거래의 투명성을 높여 자금세탁이나 탈세 등 불법적인 경제활동을 억제하는 데에도 기여할 수 있다. 현금 없는 사회가 도래하면 통화정책과 재정정책에도 큰 변화가 일어날 수 있다. 현금이 발행되지 않거나 이용할 수 없게 되면 마이너스 금리정책에 대한 제약이 약해져 중앙은행이 정책금리를 마이너스로까지 낮출 수 있다. 이는 재정정책에도 영향을 미친다. 정책금리의 하락이 국채 발행금리에도 반영되면 정부가 마이너스 금리로 자금을 조달할 수 있고, 이자 부담이 줄어들면서 재정운용의 여력도 확대될 수 있다. 그러나 이러한 편익이 현금의 소멸에 따른 사회적 비용보다 크다고 단정할 수 없다. 정전이나 통신장애, 금융시스템의 마비와 같은 비상 상황에서 계좌이체, 지급카드뿐 아니라 앞으로 통용될 수 있는 디지털 화폐의 이용이 광범위하게 제한될 수 있다. 극단적으로는 지급이 수반되는 모든 경제활동과 금융 활동이 지연되거나 중단될 수 있다. 이러한 이유로 현금은 평상시에 사용하지 않더라도 비상시에 이용할 수 있다는 사실만으로 사회적 가치를 갖는다. 디지털 화폐가 범용화된다고 하더라도 반드시 현금 없는 사회가 되어야 하는 것은 아니다. 더구나 현금은 일단 사라지면 다시 복원하기 어렵다. 현금의 발행뿐 아니라 유통을 가능하게 하는 사회적 인프라를 다시 구축해야 할 수 있다. 한 예로, 가장 현금 없는 사회에 가까운 스웨덴은 중앙은행인 릭스방크(Riksbank)가 비상시 약 일주일간 사용할 필수품을 구매할 수 있도록 성인 1명당 약 1,000스웨덴크로나(SEK)를 여러 액면의 지폐와 동전으로 보유할 것을 공식 권고하는 등 현금 인프라를 제도적으로 복구 및 유지하는 정책을 펴고 있다. 따라서 돈의 미래는 현금의 존재 여부에 달려 있다고 해도 무방하다. 우리가 추구해야 할 미래는 현금이 없는 사회가 아니라, 현금을 사용하지 않아도 되지만 필요할 때는 언제든 사용할 수 있는 사회이어야 한다. 이를 위해 가장 불편한 현금을 가장 유리한 지급수단이 되도록 강제해야 할 때가 올 수도 있다.  |
|||||
| 첨부파일 |
2026년 월간 나라재정 10월호_재정이 MONEY.pdf
(다운로드 수: 10)
|
|||||
| 이전 글 | [2026년 9월호] 전기가 곧 돈이다, 전력의 경제학 |
|---|---|
| 다음 글 | 다음글이 없습니다. |
- 담당부서 : 재정정보분석부
- 전화번호 : 02-6908-8632
- 담당자 : 김**
Q. 이 페이지에서 제공하는 정보에 대하여 어느 정도 만족하셨습니까?
평균 5.0점 / 3명 참여